Et si une plus petite maison vous rendait plus riche?
Pendant longtemps, le parcours immobilier semblait assez simple: acheter une première maison, puis éventuellement une propriété plus grande, avec plus de chambres, plus de terrain et plus d’espace.
Mais avec les années, les besoins changent. Les enfants quittent la maison, certaines pièces ne servent presque plus et l’entretien devient parfois une corvée.
Pendant ce temps, votre propriété a peut-être pris énormément de valeur.
Et si vendre votre maison pour acheter plus petit vous permettait de libérer plusieurs milliers de dollars et d’améliorer votre situation financière?
C’est ce qu’on appelle le downsizing immobilier, une stratégie qui mérite d’être considérée, particulièrement à l’approche de la retraite.

Valeur actuelle de la maison
625 000$
Solde hypothécaire
210 000$
Équité immobilière brute
415 000$
Autrement dit, ce couple possède 415 000$ d’équité immobilière.
Évidemment, ce montant ne représente pas exactement ce qu’il recevrait après la vente. Il faut notamment soustraire les frais de courtage immobilier, une éventuelle pénalité hypothécaire et certains autres frais de transaction.
Mais une chose est certaine: une partie importante de son patrimoine est immobilisée dans sa propriété.
Imaginons maintenant que ce couple décide de vendre sa maison pour acheter une propriété de 350 000$. Supposons les chiffres suivants:
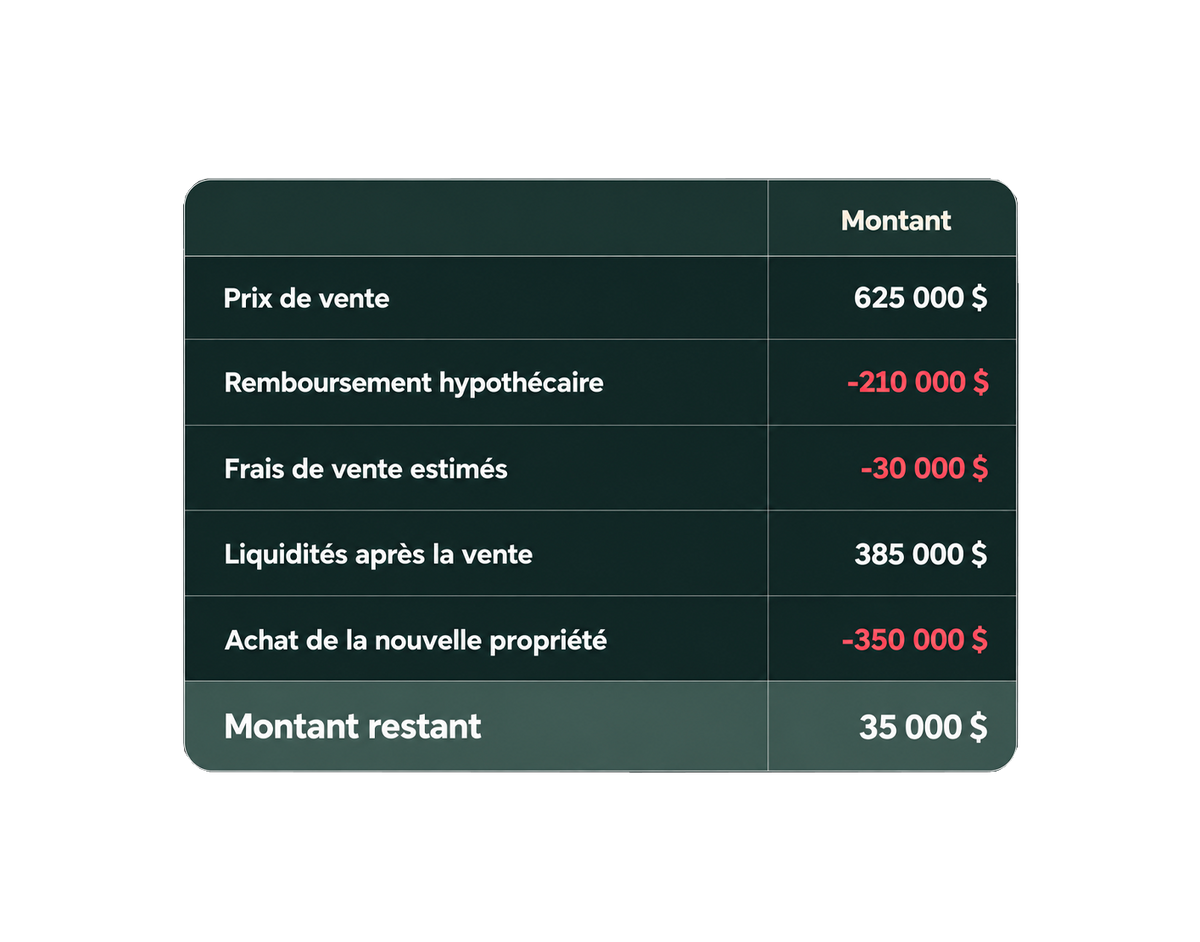
Dans cet exemple simplifié, le couple pourrait donc acheter sa prochaine maison sans hypothèque et conserver 35 000 $, avant les frais d’acquisition, les ajustements et toute pénalité hypothécaire éventuelle.
Mais il existe une autre possibilité.
Plutôt que de payer entièrement la nouvelle maison, le couple pourrait conserver une hypothèque raisonnable et utiliser une partie de l’argent libéré pour investir, rembourser des dettes ou financer certains projets.
La meilleure stratégie dépend notamment du coût de l’emprunt, du rendement potentiel des placements, de la tolérance au risque et des besoins de liquidités.
L’objectif n’est pas nécessairement d’éliminer son hypothèque, mais d’utiliser intelligemment l’équité accumulée.
Une maison plus petite peut aussi réduire vos dépenses
Au-delà de l’hypothèque, acheter une propriété plus petite peut permettre de diminuer plusieurs dépenses :
- Chauffage et électricité
- Taxes municipales
- Entretien et rénovations
- Assurances et autres frais liés à la propriété
Évidemment, tout dépend du type de propriété. Un condo avec des frais de copropriété élevés pourrait coûter davantage qu’une petite maison individuelle.
Mais imaginons que votre changement de propriété vous permette d’économiser 500$ par mois.
Cela représente:
6 000$ par année, ou 60 000$ sur 10 ans.
Et ce, sans même calculer le rendement potentiel si ces économies étaient investies.
Voilà pourquoi il est important de comparer le coût global des deux propriétés, et pas seulement leur prix d’achat.
Une stratégie particulièrement intéressante pour la retraite
À l’approche de la retraite, les priorités financières changent souvent.
On cherche parfois moins à accumuler des biens qu’à réduire ses obligations et à profiter davantage de son argent.
Vendre une grande maison pour acheter plus petit peut notamment permettre de:
- Réduire ou éliminer les paiements hypothécaires
- Augmenter les liquidités disponibles
- Compléter les revenus de retraite
- Voyager ou réaliser certains projets
- Conserver un coussin financier plus confortable
Pour certains propriétaires, cette décision peut même permettre de devancer leur retraite ou de réduire leurs besoins de revenus mensuels.
Mais attention: libérer de l’équité ne signifie pas automatiquement devenir plus riche. Il s’agit surtout de transformer une partie de votre patrimoine immobilier en liquidités et, potentiellement, de réduire vos dépenses.
Attention aux frais avant de vendre votre maison
Une erreur fréquente consiste à regarder uniquement la différence entre le prix de vente et celui de la prochaine propriété.
Pourtant, plusieurs frais peuvent réduire considérablement le montant réellement disponible.
Il faut notamment considérer les frais de courtage immobilier, les frais de notaire, la taxe de bienvenue, le déménagement et les éventuels travaux à effectuer.
Et surtout, n’oubliez pas votre pénalité hypothécaire.
Si vous possédez une hypothèque à taux fixe et que vous devez la rembourser avant la fin de votre terme, la pénalité peut parfois atteindre plusieurs milliers de dollars.
Selon votre prêteur et votre contrat, il pourrait toutefois être possible de transférer votre hypothèque sur la prochaine propriété, ce qui peut éviter ou réduire certains frais.
C’est une vérification importante à effectuer avant même de mettre votre maison en vente.
Pas nécessairement.
Si votre objectif est principalement d’accéder à l’argent accumulé dans votre propriété, un refinancement hypothécaire ou une marge de crédit hypothécaire pourrait aussi être envisagé.
Ces solutions permettent parfois d’obtenir des liquidités sans vendre votre maison.
Évidemment, contrairement à une vente, elles impliquent généralement de conserver ou d’augmenter votre endettement.
Il faut donc comparer les scénarios plutôt que de supposer qu’une solution est automatiquement meilleure que l’autre.
Une maison plus petite peut représenter moins d’entretien, moins de dépenses et davantage de liberté.
Mais une propriété, ce sont aussi des souvenirs, des habitudes et un environnement auquel on est attaché.
Avant de prendre une décision, il faut donc répondre à trois questions:
- Combien d’argent restera-t-il réellement après la vente et le prochain achat?
- Combien économiserez-vous chaque mois en changeant de propriété?
- Que ferez-vous de l’équité immobilière libérée?
C’est justement là qu’une analyse avec votre courtier hypothécaire peut être intéressante : comparer les scénarios de financement, vérifier les pénalités et déterminer comment structurer votre prochain achat.
Parce qu’au fond, l’objectif n’est pas simplement d’habiter plus petit.
C’est de voir si votre maison actuelle correspond encore à vos besoins… et si votre argent pourrait travailler autrement pour vous.
« Parce qu’au final, l’objectif n’est pas nécessairement d’avoir une plus grande maison, mais d’avoir les moyens de profiter davantage de la vie. »